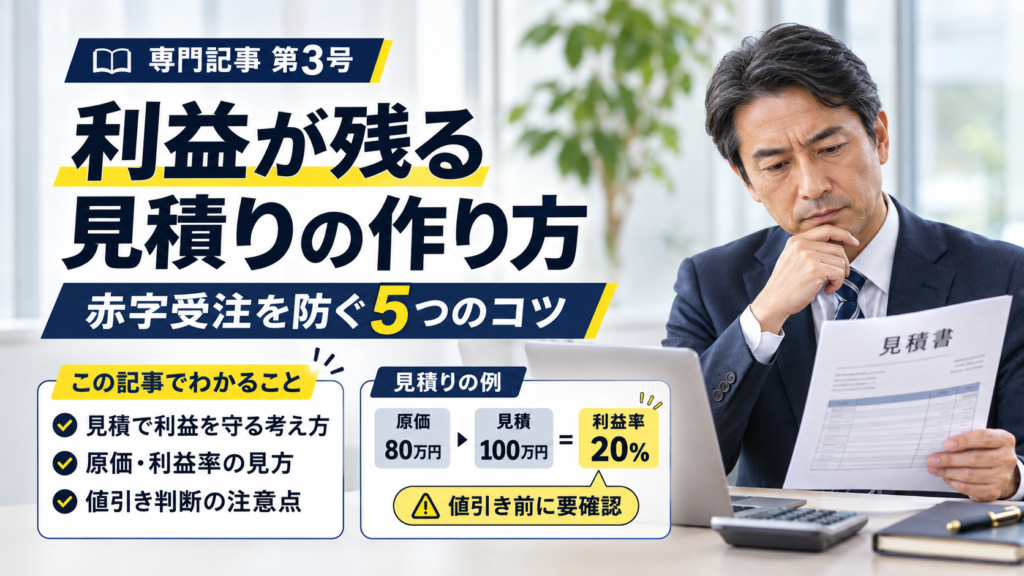
「忙しく仕事をしているのに、思ったほど利益が残らない」。その原因は、受注前の見積りにあるかもしれません。
見積りはお客様に価格を伝える書類であると同時に、その仕事でどれだけ利益を残すかを設計する資料です。原価80万円の仕事を例に、計算方法と赤字受注を防ぐポイントを整理します。
1.売上を増やしても、見積りが甘ければ利益は残らない
たとえば100万円で受注した仕事でも、材料費・外注費・社員の作業時間などを合わせて95万円かかれば、案件利益は5万円です。
反対に、80万円で完了できれば案件利益は20万円残ります。売上は同じ100万円でも、利益は4倍違います。
「いくらで受注できるか」だけでなく、「いくらの原価が必要で、どれだけ利益を残したいか」を先に確認することが重要です。
2.まずは仕事にかかる原価を整理する
架空の会社で、ある案件に次の費用がかかると見込んだとします。
| 原価項目 | 予定金額 |
|---|---|
| 材料費 | 25万円 |
| 外注費 | 30万円 |
| 社員の直接労務費 | 20万円 |
| 交通費・その他直接費 | 5万円 |
| 直接原価合計 | 80万円 |
特に見落としやすいのが社員の作業時間です。「自社の社員が行うから原価はゼロ」と考えると、採算を見誤ります。
なお、ここで計算する「案件利益」は直接原価を引いた管理用の指標です。本社の管理部門費用や家賃などの共通費は含めていないため、会社の最終利益とは異なります。
3.「原価に20%上乗せ」と「利益率20%」は違う
ここは見積りで間違えやすいポイントです。予定原価が80万円で、案件利益率を20%確保したいとします。
原価に単純に20%を上乗せすると、80万円×1.2=96万円。利益は16万円ですが、売上96万円に対する案件利益率は約16.7%です。
売上高に対する案件利益率を20%にしたい場合は、原価を「1-目標案件利益率」で割って見積額を逆算します。
見積額100万円-予定原価80万円=案件利益20万円
| 見積りの考え方 | 見積額 | 案件利益 | 利益率 |
|---|---|---|---|
| 原価に20%上乗せ | 96万円 | 16万円 | 約16.7% |
| 案件利益率20%を確保 | 100万円 | 20万円 | 20% |
「原価の何%を上乗せするか」と「売上の何%を利益として残すか」は違います。社内で見積りに使う利益率の定義を統一しましょう。
4.追加作業が発生すると、予定利益はどうなる?
見積時点では利益20万円を見込んでいても、受注後に作業が増えれば利益が減ることがあります。
例えば、追加作業8時間に2万円、追加外注費3万円が発生すると、直接原価は80万円から85万円に増えます。追加分を請求できなければ、利益は15万円、利益率も15%に下がります。
| 項目 | 見積時 | 追加費用発生後 |
|---|---|---|
| 売上高 | 100万円 | 100万円 |
| 直接原価 | 80万円 | 85万円 |
| 案件利益 | 20万円 | 15万円 |
| 案件利益率 | 20% | 15% |
原価が85万円になった状態で案件利益率20%を維持するなら、必要な売上は85万円÷0.8=106万2,500円です。ただし、実際の見積価格は市場価格や顧客との条件にも左右されます。
重要なのは、追加作業をただ引き受けるのではなく、作業範囲・追加費用・請求の可否を早めに確認することです。
5.赤字受注を防ぐ5つの確認ポイント
① 材料費・外注費の根拠があるか
以前の単価をそのまま使うだけでなく、必要に応じて現在の仕入・外注単価や数量を確認します。
② 社員の作業時間を計算に含めているか
作業時間と管理用の時間単価を見積原価に含めます。実際の人件費との関係も把握しておきましょう。
③ 必要な案件利益率を決めているか
案件利益から本社経費などの共通費も賄う必要があります。事業の実態に合う利益目標を設定します。
④ 追加作業・仕様変更の扱いが明確か
見積りに含む作業と含まない作業、変更が生じたときの確認方法を明確にしておきます。
⑤ 値引き後の利益を再計算しているか
100万円の見積りから5万円値引きして原価80万円のままなら、利益は15万円、利益率は約15.8%です。値引きを売上金額だけで判断しないことが大切です。
6.Excelなら、最初はこの項目だけでよい
最初から高額なシステムを導入する必要はありません。Excelで始めるなら、まず案件別に次の項目を整理してみましょう。
- 案件番号・取引先・仕事の内容
- 見積金額・値引き後の受注金額
- 材料費・外注費・予定作業時間・その他直接費
- 予定案件利益・予定案件利益率
- 追加作業・追加原価・追加請求額
- 完了時の実際の原価・案件利益・見積との差額
見積書を作る担当者と、受注後の原価を集計する担当者が異なる場合も、同じ案件番号を使えば比較しやすくなります。
予定と実績を比べ、差が出た原因を次の見積りに反映する。これを繰り返すことで、利益を残す仕組みが育っていきます。
7.見積りは「価格」ではなく「利益」を設計する仕組み
売上が大きい仕事を増やすだけでは、経営が必ずしも楽になるとは限りません。受注前に必要な原価と利益を確認し、受注後も差額を把握することが大切です。
profit|プロフィットでは、仕事別の利益管理、見積りの仕組みづくり、請求・支払データの集計、業務改善を、会社の実務に合わせて支援します。
「見積りは作っているものの、実際にいくら利益が残っているか分からない」という段階からでもご相談いただけます。