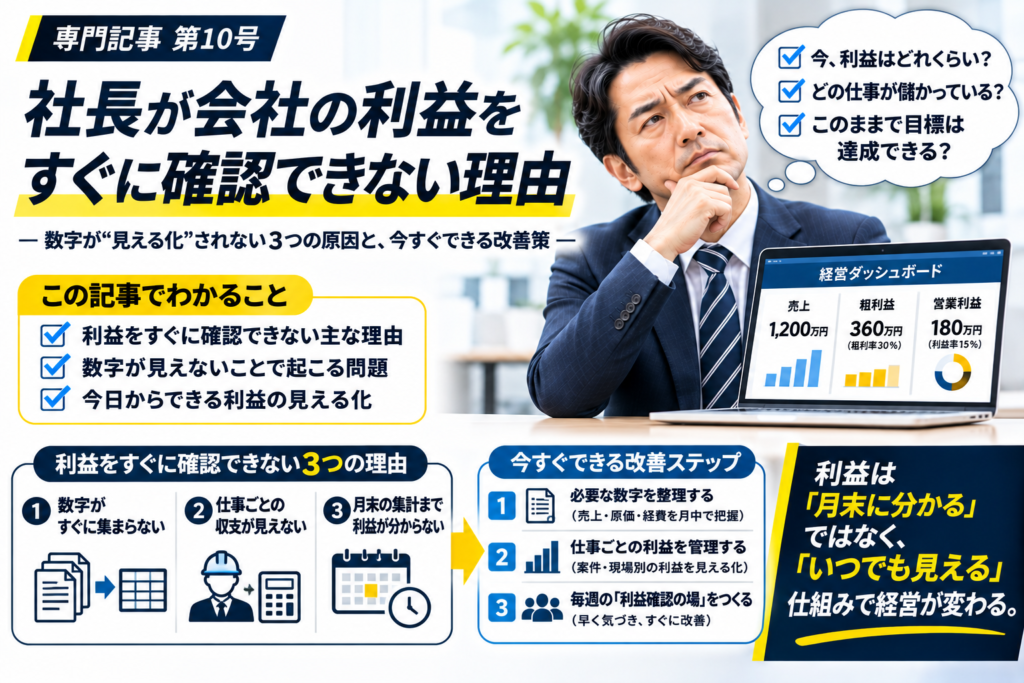
「今月、会社はいくら利益が出ている?」と聞かれて、すぐに答えられますか?
売上は毎日のように報告されるのに、利益を確認できるのは翌月の試算表が完成してから。中小企業では、こうした状態が起きることがあります。
しかし、社長が知りたいのは過去に確定した利益だけではありません。今月このまま進むと、どの程度の利益が残りそうかを早く把握できれば、原価の増加や見積りの問題に月内から対応できます。
結論は、利益がすぐに出ない原因の多くは、会計ソフトそのものではなく、売上・原価・経費の情報が集まる時期と管理方法が揃っていないことにあります。正確な月次決算は維持しつつ、経営判断用の「速報利益」を別に集計する仕組みが有効です。
1.なぜ売上は分かるのに、利益はすぐ分からないのか
売上は営業日報や受注一覧で分かることがあっても、利益を計算するには、その売上に対応する原価や会社全体の経費を集めなければなりません。
そのため、請求書や支払明細が届くまで経理処理を待っている会社では、月末を過ぎても利益が確定しないことがあります。
| 情報 | 社内で起こりがちな状況 | 利益への影響 |
|---|---|---|
| 売上 | 営業や現場には実績があるが、経理の資料に未反映 | 売上計上が遅れる |
| 材料費・外注費 | 発注済みでも請求書が翌月届く | 案件原価が過少に見える |
| 社員の作業時間 | 案件別の工数を記録していない | 仕事別の採算が分からない |
| 家賃・人件費など | 月末・給与確定後にまとめて集計 | 月中の利益が分からない |
| 在庫・仕掛・未払費用 | 月末に金額を確認・調整する | 確定利益と速報利益に差が生じる |
大切なのは、売上と費用を同じ対象期間で把握することです。売上だけ今月、費用は先月分という状態では、利益が正しく見えません。
2.利益を確認できない会社に多い5つの原因
① 売上データと経理データがつながっていない
営業は売上管理表、経理は会計ソフト、現場は別の案件一覧を使っていると、集計するたびに照合が必要になります。仕事や取引先を共通の番号で管理すると、同じデータを再利用しやすくなります。
② 請求書が届くまで原価を把握していない
発注金額や外注先への依頼金額は分かっていても、経理が請求書の到着を待っている状態です。確定した発注額と見込費用を分けて記録することで、月中でも概算原価が確認しやすくなります。
③ 仕事別の利益を計算していない
会社全体の売上が伸びても、どの案件で利益が出ているのか分からなければ、採算の悪化に気づきにくくなります。案件別やサービス別に売上と直接費を整理します。
④ 経費の発生時期が把握できていない
月末になってから、給与・社会保険料・家賃・経費などをまとめて確認していませんか。定例経費は月初から概算を置き、確定した時点で更新すると速報値が作りやすくなります。
⑤ 数字を集計する担当者と締切が決まっていない
「誰かがまとめてくれるはず」では、利益の報告は後回しになります。売上・原価・経費を誰がいつまでに更新するか、確認責任者を決めることが必要です。
3.毎月の確定利益と、月中の速報利益は別に考える
ここが今回の最も重要なポイントです。会計上の月次損益を正しく確定する仕事と、社長が今月の着地を判断する仕事は、目的が違います。
| 種類 | 何を示すか | 使う場面 |
|---|---|---|
| 確定した月次損益 | 必要な仕訳・締め処理・調整を反映した、対象月の実績 | 業績評価、会計報告、月次分析 |
| 実績ベースの速報値 | 現時点までに把握できた売上・費用を集めた概算 | 当月の状況確認 |
| 月末着地見込み | 現時点の実績に、月末までの売上・費用予測を加えた試算 | 月内の利益改善や経営判断 |
「現時点の実績」「今月末の見込み」「前月の確定値」を並べて表示すると、経営者が数字の意味を取り違えにくくなります。
4.速報利益の計算例|売上1,200万円でも、残る利益はいくらか
ある会社で、今月末の売上と費用を次のように見込んだとします。すべて説明用の架空の数字です。
| 項目 | 確認できた実績 | 月末までの見込み | 月末着地見込み |
|---|---|---|---|
| 売上 | 900万円 | 300万円 | 1,200万円 |
| 売上に対応する直接原価 | 650万円 | 190万円 | 840万円 |
| 粗利益 | 250万円 | 110万円 | 360万円 |
| 販管費 | 150万円 | 30万円 | 180万円 |
| 営業利益相当 | 100万円 | 80万円 | 180万円 |
計算式は次のとおりです。
粗利益=売上-売上に対応する原価=1,200万円-840万円=360万円
営業利益相当=粗利益-販管費=360万円-180万円=180万円
この例では、今月の営業利益相当の着地見込みは180万円、売上に対する利益率は15%です。
数字は架空の例です。確定した会計上の利益ではなく、現在把握できる情報で計算した月末見込みです。
ここで注意したいのは、売上や費用の一部がまだ「見込み」だということです。仕入先の請求書がまだ届かない場合や、案件の追加作業が発生する場合は、見込みを更新しなければなりません。
5.原価を見落とすと、見込利益は簡単に変わる
先ほどの例で、外注費の追加60万円が分かったとします。ほかの条件が同じであれば、売上は1,200万円のままでも、利益見込みは次のように変わります。
| 項目 | 追加費用の判明前 | 判明後 |
|---|---|---|
| 売上見込み | 1,200万円 | 1,200万円 |
| 直接原価見込み | 840万円 | 900万円 |
| 粗利益見込み | 360万円 | 300万円 |
| 販管費見込み | 180万円 | 180万円 |
| 営業利益相当 | 180万円 | 120万円 |
利益は180万円から120万円へ、60万円減ります。月末を過ぎてから分かれば、その月にできる対応は限られます。月中に把握できれば、追加作業の請求可否や原価の見直しなどを検討しやすくなります。
なお、未請求の追加作業を売上に反映できるかは契約条件や役務の進捗などに左右されるため、利益改善を前提とした請求計上は避け、適切な根拠を確認します。
6.社長が利益をすぐに確認できる、5つの仕組み
STEP 1|まずは毎週見る数字を決める
最初は売上実績、売上着地見込み、直接原価の見込み、販管費の見込み、営業利益相当の見込みの5つから始めます。複雑な指標をたくさん並べる必要はありません。
STEP 2|案件・取引先・サービスのデータを整理する
案件番号やサービス名を揃え、売上と原価を対応させて集計できる状態にします。重複入力や別々の表の照合作業を減らすことが目的です。
STEP 3|発注額・工数・定例経費から原価と経費を見込む
請求書が届いたものだけでなく、社内の発注記録、社員の作業記録、定例支出などを活用して概算を作ります。見込みの根拠と更新日を残します。
STEP 4|確定・見込み・未把握を区分して表示する
見込みをすべて確定値のように見せると、かえって判断を誤ります。「確定」「見込み」「未確認」の区分を設け、確認できない費用が大きい場合は、そのまま経営者に伝えます。
STEP 5|更新担当と週次確認日を決める
売上・原価・経費の担当者を決め、例えば週1回の同じ曜日に数字を更新します。金額の大きな差異が出たときは、理由と対応状況を記録します。会社の状況に応じて更新頻度を調整します。
7.Excelで始めるなら、この1枚から
高額な経営管理システムを最初に導入する必要はありません。Excelや既存の販売管理・会計ソフトから、必要なデータを取り出して整理する方法でも始められます。
| 管理表の列 | 記載例 |
|---|---|
| 対象年月・更新日 | 2026年11月・最終更新日 |
| 項目 | 売上/直接原価/販管費/利益 |
| 確定・把握済み金額 | 今の時点で確認できている金額 |
| 月末までの見込金額 | 未確定の受注・費用など |
| 月末着地見込み | 把握済み+見込み |
| 差異・要確認 | 原価増、単価変更、請求未処理、未把握費用 |
| 更新担当・確認者 | 営業/現場/経理/管理者 |
数値を毎回ゼロから作り直すのではなく、日常業務のデータが同じ集計ルールで集まるようにすることが重要です。
8.「利益がある」と「お金がある」は同じではない
社長が利益を確認できるようになっても、資金繰りの管理は別に必要です。
売上が計上されても、取引先からの入金が来月なら、今月の預金は増えません。反対に、借入金の入金は預金を増やしますが、通常それ自体が売上や利益になるわけではありません。
利益を見る資料と、入金・支払予定を見る資金繰り表は分けて管理し、経営判断では両方を確認することが必要です。
また、在庫・仕掛品・減価償却・未払費用などの扱いによって、管理用の速報値と会計上の確定利益は異なります。差異が出た理由を確認し、翌月以降の速報値の精度を高めます。
9.よくある質問
Q.社長は毎日、会社の利益を把握すべきですか?
A.会社の業務量や変動の大きさによります。毎日細かく確認するより、まず週1回でも同じ基準で把握することが重要です。急激な費用増や資金不足の可能性がある場合は、随時確認します。
Q.月次試算表ができる前に利益を確認できますか?
A.確定利益ではありませんが、売上と費用の実績・見込みを整理すれば概算を確認できます。ただし、未計上の費用や在庫などの調整が残るため、「速報値」「着地見込み」と明記することが大切です。
Q.会計ソフトがあれば利益はすぐに分かりますか?
A.ソフトだけでは十分とは限りません。入力が遅れている、原価の発生情報が別の資料にある、仕事別の管理ができていない場合は、数字が揃わないためです。
Q.会社の利益が見えないと、どんな問題が起こりますか?
A.原価の増加や採算の悪化に気づくのが遅れ、値引き・採用・設備投資などの判断に必要な情報が不足しやすくなります。特に売上だけで好調と判断しないよう注意が必要です。
Q.Excelだけで利益管理を始められますか?
A.始められます。売上、原価、経費の集計ルールと更新担当を決めることが先です。必要になれば既存ソフトとの連携や自動化を段階的に検討します。
10.社長が「今月の利益」を確認できる会社へ
利益を確認するために、毎回経理担当者へ聞かなければならない。月次決算が終わるまで判断できない。その状態では、利益を改善する機会を逃すことがあります。
profit|プロフィットでは、経理の実務処理だけではなく、会社ごとの売上・原価・経費の集計、仕事別採算、月次管理資料、見積り・請求・支払の仕組みづくりまで、経営者が必要な数字を確認できる形に整える支援を行います。
現在のExcelや業務データを活用し、無理なシステム投資をせずに、必要なところから改善を進めます。
「利益を確認できるのが翌月になってから」「経理に聞かないと数字が分からない」という段階からでもご相談いただけます。
関連記事:経営判断に必要な数字がすぐに出てこない|数字を見える化する5つの仕組み / 利益が出ない仕事を見つける方法|仕事別の利益管理とは? / 経理担当者2人は本当に必要なのか?
関連サービスのご案内
この記事の経営課題について、profit|プロフィットが支援する内容やご相談の流れは、経営数字と利益の見える化のサービスページをご覧ください。担当者の実務経験や支援方針は、profitの担当者紹介にまとめています。初回相談は無料です。