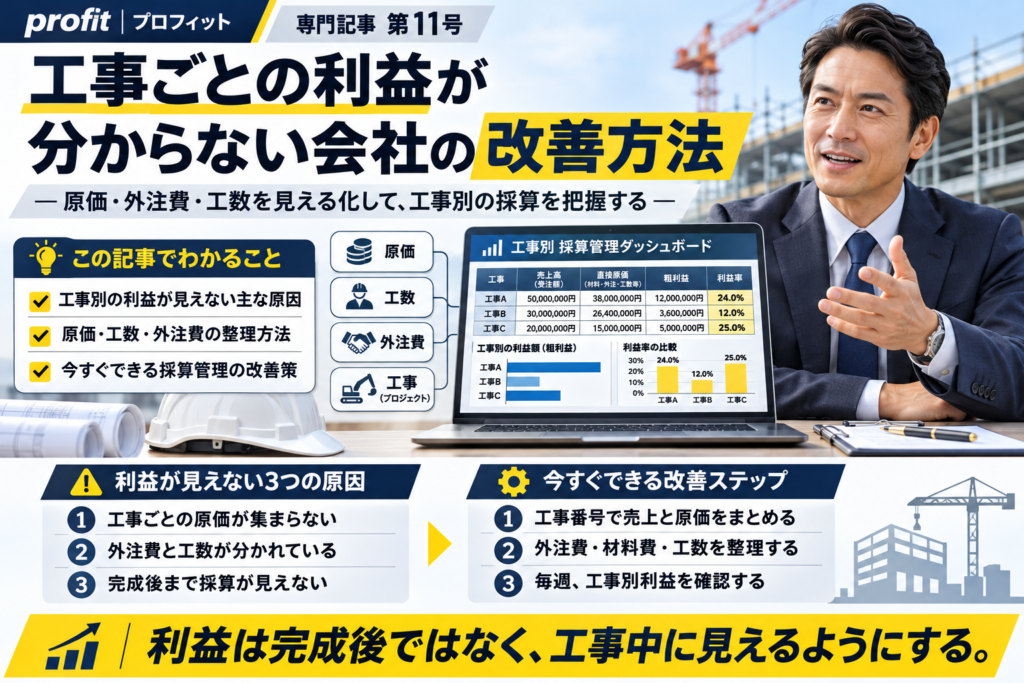
「会社全体では利益が出ている。しかし、どの工事が儲かっているのかは分からない」。 建設業や設備工事業で、こうした悩みはありませんか?
工事ごとの売上は分かっていても、材料費・外注費・社員の作業時間などが別々に管理されていると、工事の採算は簡単には分かりません。完成後に初めて「赤字だった」と気づくこともあります。
改善の第一歩は、工事番号を統一し、受注額・実績原価・残工事原価見込みを工事ごとに集めることです。工事が終わってから利益を計算するのではなく、工事中に完成時の利益を予測しておくことが重要です。
この記事では、具体的な工事A・B・Cの比較、赤字を早期発見する計算方法、Excelで始められる工事別利益管理の仕組みを紹介します。
1.工事ごとの利益が分からない5つの原因
| 原因 | 工事採算への影響 |
|---|---|
| 材料を複数工事分まとめて購入している | どの工事の原価か分からなくなる |
| 外注費を請求書が届いた時点でしか集計しない | 工事中の原価見込みを把握できない |
| 社員の作業時間を現場別に記録していない | 自社施工の直接労務費が見えない |
| 追加工事の指示・契約・費用が整理されていない | 費用だけ増え、請求漏れにもつながる |
| 工事完成後にだけ採算を集計する | 赤字の兆候を施工中に発見できない |
大切なのは「経理担当者が集計してくれないから」という問題にしないことです。工事の材料・外注・工数は、現場や営業が先に把握している場合も多く、それぞれの情報を同じ工事番号でつなぐ業務設計が必要です。
2.工事別利益の計算方法は?
工事完成時の採算を予測するためには、受注金額と完成までにかかる総原価の見込みを比較します。
完成時の予測工事利益=受注額-完成までの総原価見込み
予測工事利益率=予測工事利益÷受注額×100
完成までの総原価見込みは、現在までの原価実績と、残りの工事で発生すると見込む原価を足したものです。材料費、外注費、直接労務費、現場の直接経費など、集計する範囲を社内で統一します。
ここで示す「予測工事利益」は経営管理用の完成時採算予測です。受注額は、そのまま会計上の当月売上高を意味するわけではなく、工事の収益認識や仕掛品・原価の会計処理は契約内容や会計方針に従って別途判断します。
3.工事A・B・Cの利益を比較してみる
次は、説明用に作成した3件の工事の完成時採算予測です。実際の会社のデータではありません。
| 工事名 | 受注額/完成時総原価見込み | 予測工事利益/利益率 |
|---|---|---|
| 工事A | 5,000万円/3,800万円 | 1,200万円/24% |
| 工事B | 3,000万円/2,640万円 | 360万円/12% |
| 工事C | 2,000万円/1,500万円 | 500万円/25% |
工事Aは受注金額が最も大きく、予測利益も1,200万円です。一方で工事Bは、受注額3,000万円でも利益は360万円、利益率は12%。工事Cは受注額2,000万円ですが、利益率は25%です。
共通の目盛は25%。すべて架空の完成時予測です。利益率だけでなく利益額、工期、必要な人員やリスクも併せて確認します。
会社全体の売上高だけを見ると、この違いは分かりません。売上の大きさと利益率は別の数字であり、どの工事を増やすべきか検討する材料になります。
4.工事中に利益が減ったことに気づく方法
工事Bを例に、受注時に予定していた原価と、施工中に再計算した原価を比べます。
| 項目 | 受注時の予算 | 施工途中の見直し |
|---|---|---|
| 契約上の受注額 | 3,000万円 | 3,000万円 |
| ここまでの原価実績 | 未着工 | 2,000万円 |
| 残りの工事の原価見込み | ― | 640万円 |
| 完成時総原価見込み | 2,400万円 | 2,640万円 |
| 予測工事利益 | 600万円 | 360万円 |
| 予測利益率 | 20% | 12% |
工事Bは、当初600万円の利益を予定していました。しかし、現場の作業時間や外注費が増えると判明し、完成までの総原価が2,640万円になれば、予測利益は360万円になります。
利益見込みが240万円減少し、利益率は20%から12%へ下がったことになります。工事完成後に気づくより、途中で分かれば追加作業の契約条件や外注方法、今後の工程を見直す判断材料になります。
追加作業が発生しても、必ず追加請求できるとは限りません。変更内容の記録、発注者との合意、契約条件を確認することが重要です。
5.改善策① 工事番号で売上・原価をまとめる
見積書、発注書、施工日報、材料の納品書、外注費の請求書、完成報告などに共通の工事番号を付けます。工事名が似ている現場や複数の工区がある場合でも、番号で分類できることが必要です。
さらに、取引先・工事名・契約日・工期・担当責任者を工事台帳で管理します。すべての資料を一つの巨大なファイルにする必要はありません。複数の台帳に同じ工事番号があれば、工事別に集計できます。
6.改善策② 材料費・外注費と社員の工数を揃える
材料費・外注費は「発注」と「請求」をつなぐ
請求書がまだ届いていない外注費でも、発注金額や作業進捗から今後必要な金額を見込める場合があります。工事番号、発注先、発注額、発注日、請求済み金額、残額を整理します。発注見込みと請求済み実績を二重に原価計上しないことが重要です。
自社社員の作業時間も原価に含める
自社の社員が施工を行う場合は、工事ごとの作業時間を記録します。例えば工事Aで200時間、工事Bで120時間使ったなら、それぞれ工事番号ごとに集計します。
管理用の時間単価を仮に3,000円とすれば、直接労務費はそれぞれ60万円と36万円です。実際には給与・会社負担・工事部門の扱いに応じて時間単価を設計し、全社の管理表で同じ人件費を二重に差し引かないようにします。
7.改善策③ 工事予算・実績・完成時見込みを毎週更新する
工事ごとに、当初予算、原価実績累計、残工事原価見込み、完成時予測利益を並べて管理します。現場責任者には工事の進捗と今後の作業を、経理には発注・請求・支払の情報を更新してもらう形が考えられます。
| 確認したい数字 | 計算・確認すること |
|---|---|
| 受注額・変更契約 | 当初契約額と承認済み変更金額を確認 |
| 原価実績累計 | 材料費・外注費・直接労務費などの発生済み金額 |
| 残工事原価見込み | 未施工分に必要な材料・外注・工数の予測 |
| 完成時総原価見込み | 原価実績累計+残工事原価見込み |
| 予測工事利益・率 | 受注額-完成時総原価見込み、利益÷受注額 |
| 前週との差異・対応 | 利益減少の理由、対策、担当者、確認期限 |
工事の大きさやリスクによって確認頻度は変わりますが、まずは週1回、前週より原価予測や利益率が大きく変わった工事を確認する運用がおすすめです。
8.工事別採算を確認する15分の会議で聞くこと
「工事の進捗は順調か」だけでは、利益は見えません。売上・原価・契約変更を同じ資料で確認することが重要です。
| 確認すること | 担当者に聞く内容 |
|---|---|
| 工期と進捗 | 完成までの作業・工数はどれくらいか |
| 発注・外注費 | 追加の発注や費用見込みはないか |
| 材料・現場経費 | 価格変更、追加材料、再作業はないか |
| 追加工事 | 変更内容や金額について承認・契約はあるか |
| 完成時予測利益 | 前回より何万円増減し、理由は何か |
| 対応と期限 | 誰がいつまでに改善・確認するか |
例えば工事Bで利益率が20%から12%へ下がった場合、外注費・工数・追加工事などの原因を確認し、必要な対応を担当者と期限を決めて記録します。
9.利益管理と工事代金の入金管理は別に考える
工事別の完成時利益を予測していても、会社の預金残高が足りるとは限りません。材料や外注費の支払が、工事代金の入金より先になる場合があるからです。
そのため、出来高請求や契約上の入金予定、外注費や材料の支払予定は、資金繰り表として別に確認します。受注額をそのまま今月の会計上の売上とすることも避け、契約と会計方針に従って処理します。
また、工事別利益が黒字でも、本社の家賃や管理部門人件費などの共通費まで差し引くと会社全体の利益が少ない場合があります。工事別利益と会社全体の損益を両方確認することが必要です。
10.よくある質問
Q.工事ごとの利益が分からない場合、何から始めますか?
A.工事番号を統一し、受注額・材料費・外注費・直接労務費を工事単位で集計することから始めます。その後、残工事原価を予測して完成時の利益を見積もります。
Q.工事別原価管理はなぜ必要ですか?
A.工事ごとに必要な材料・外注・工数・工期が異なるためです。会社全体の損益だけでは、利益を生んでいる工事と採算が悪化している工事を見分けにくくなります。
Q.工事が完成する前に利益は分かりますか?
A.確定した完成利益ではありませんが、完成時の利益は予測できます。原価実績と残工事原価見込みを継続して見直すことが大切です。
Q.工事別の採算管理はExcelでもできますか?
A.工事番号・契約金額・原価・工数・完成時見込みを揃えれば、Excelから始められます。件数が増えたら、既存の管理ソフトとのデータ連携を検討します。
Q.利益率が低い工事は、すぐにやめるべきですか?
A.利益率だけで判断するのは適切ではありません。契約上の責任、完成までの費用、追加契約の可能性、工期、今後の取引なども確認したうえで対応を検討します。
11.工事中に利益を把握できる会社へ
工事が終わってから「思ったより利益が少なかった」と分かっても、改善できることは限られます。
profit|プロフィットでは、工事別の原価・材料費・外注費・社員の工数、見積り・請求・支払情報を整理し、工事中でも予測利益を確認できる仕組みを会社の業務に合わせて設計します。
高額なシステムを前提とせず、既存のExcelや業務データから低コストで見直す方法を考えます。
「工事別の利益が見えない」「工事完成後に赤字に気づく」「現場と経理の数字が合わない」という段階からでもご相談ください。
関連記事:利益が出ない仕事を見つける方法|仕事別の利益管理とは? / 利益が残る見積りの作り方|赤字受注を防ぐ5つのコツ / 社長が会社の利益をすぐに確認できない理由
関連サービスのご案内
この記事の経営課題について、profit|プロフィットが支援する内容やご相談の流れは、工事別利益・原価管理のサービスページをご覧ください。担当者の実務経験や支援方針は、profitの担当者紹介にまとめています。初回相談は無料です。