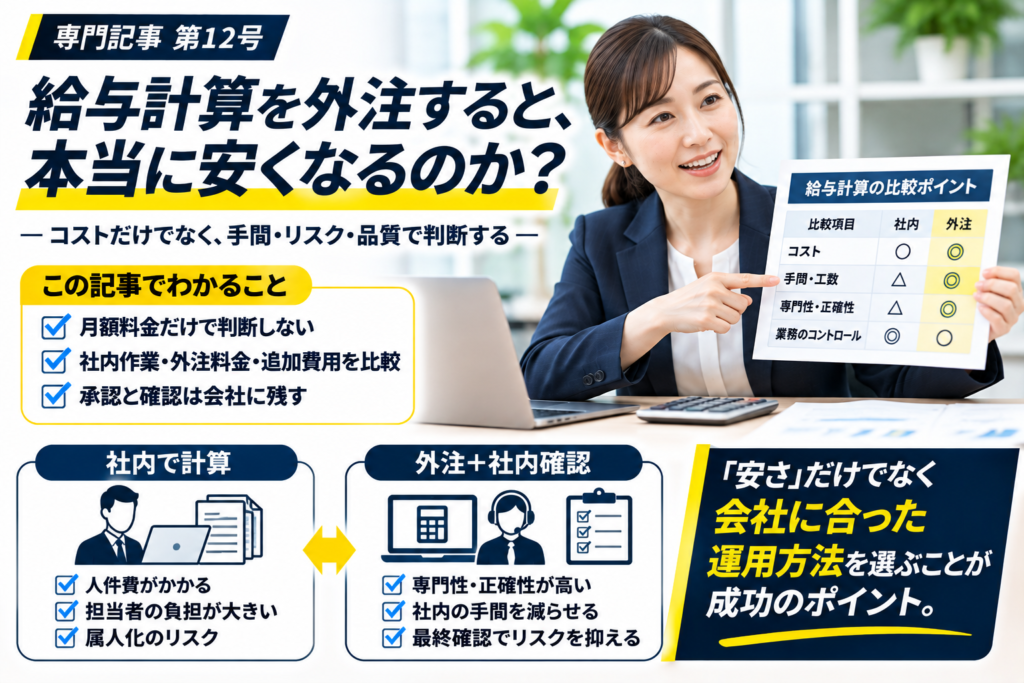
「毎月の給与計算を外注すれば、経理・総務の人件費を減らせるのでは?」と考えたことはありませんか。
給与計算は毎月発生し、勤怠の集計、残業・手当の確認、社会保険料や税金などの控除、給与明細、振込データの準備など、細かな確認が必要な仕事です。社員が増えるほど負担が大きくなる会社もあります。
結論から言えば、給与計算の外注は安くなる場合もありますが、必ず安くなるわけではありません。外注料金と、外注後も社内に残る仕事、初期費用・追加料金まで含めて比較する必要があります。さらに、社員の給与が変わらなければ、作業時間が減っても会社の現金支出はすぐには減らない点が重要です。
今回は、社員30人の架空の会社を例に、給与計算を外注する場合の月額・年間費用を具体的に計算し、外注すべき業務と会社に残すべき業務を整理します。
1.給与計算を外注すると、何を任せられる?
「給与計算を外注する」と言っても、依頼できる範囲はサービスや契約内容によって異なります。毎月の計算だけなのか、勤怠の集計や振込データの作成まで含むのかを明確にすることが大切です。
| 業務 | 外注対象となる場合がある内容 | 社内で必要な確認 |
|---|---|---|
| 勤怠データ | 勤怠データの取込・計算用の整理 | 欠勤・残業・休日勤務などの事実確認 |
| 毎月の給与計算 | 支給額・控除額の計算、明細の作成 | 手当・人事異動・給与条件の承認 |
| 賞与計算 | 賞与額に基づく支給・控除計算 | 賞与額と支給対象者の決定 |
| 振込データ作成 | 銀行振込用データの作成 | 振込先・金額照合、銀行操作・最終承認 |
| 年末調整など | 契約・資格等に応じた対応 | 必要書類の収集、対象者やデータの確認 |
特に重要なのは、給与額を決定する仕事や最終確認まで、すべて外部に任せたつもりにならないことです。社内で何を確認するのかを決めないと、かえって差戻しや手戻りが増えます。
2.外注費用は「1人当たりの単価」だけでは決まらない
給与計算の外注費用は、月額基本料金、対象社員数に応じた料金、初期設定、季節業務、追加対応などを組み合わせた形が多く見られます。
| 費用項目 | 契約前に確認すること |
|---|---|
| 月額基本料金 | 人数によらず必要か、最低料金はいくらか |
| 人数単価 | 対象者数・休職者・退職者をどう数えるか |
| 初期設定 | 社員情報・給与規程・控除項目・旧システムの移行費 |
| 賞与・年末調整 | 月額に含むか、別途料金か、依頼できる業務範囲 |
| 入退社・社会保険関連 | 届出の対応者・資格・別契約の有無 |
| 修正・差戻し・急ぎ対応 | 締切後の変更、再計算や臨時払いの料金 |
| システム利用料 | 勤怠・給与明細・連携ソフトの費用負担 |
例えば、ある社労士法人の公開料金表では、給与計算と労務顧問を含むプランが、従業員11〜50人で「月額27,500円+770円×人数(税込)」と案内されています。30人なら月額50,600円となる計算ですが、これは特定事業者のプラン例であり、給与計算だけの一般的な相場ではありません。初回登録費や対象サービスにも条件があります。
公開料金の参照先:社労士法人アンフィールド「各種料金」(2026年11月確認)。自社に適用される料金は見積りで確認してください。
3.社員30人の会社で、内製と外注の月額費用を比較
次は、実際の取引価格や平均値ではなく、比較方法を説明するための架空の会社の試算です。
現在は社内の担当者が毎月36時間を給与計算業務に使い、管理上の時間単価を3,000円と仮定します。外注後は社内の確認業務が12時間残り、外注先の月額費用が「基本2万円+社員30人×900円」と仮定します。
| 比較項目 | 社内で計算 | 外注+社内確認 |
|---|---|---|
| 対象社員数 | 30人 | 30人 |
| 社内の給与計算関連時間 | 36時間/月 | 12時間/月 |
| 社内の時間単価(管理用) | 3,000円 | 3,000円 |
| 社内の作業コスト相当額 | 108,000円 | 36,000円 |
| 外注月額(架空) | 0円 | 47,000円 |
| 管理上の合計負担 | 108,000円 | 83,000円 |
| 差額 | ― | 月25,000円の減少 |
この条件であれば、管理上の月間負担は108,000円から83,000円へ、25,000円減る計算になります。月24時間の社内作業を別の仕事に振り向けられることもメリットです。
棒グラフは108,000円を共通目盛として比較。社員の給与が下がるわけではないため、この差額は現金支出の削減額とは限りません。
4.しかし「月25,000円安い」だけでは判断できない
先ほどの試算には、初期費用や季節業務の追加料金が含まれていません。外注後に社内で社員情報の修正や給与データの確認を続ける時間も必要です。
仮に、外注に次の費用が別途必要とします。
| 追加費用(架空) | 初年度 |
|---|---|
| 導入・初期設定費 | 80,000円 |
| 年末調整などの追加対応 | 80,000円 |
| 賞与計算などの追加対応 | 40,000円 |
| 追加費用合計 | 200,000円 |
管理上の月間差額25,000円を12か月分にすると年間300,000円ですが、初年度の追加費用200,000円を差し引くと、初年度の比較上の差額は100,000円になります。導入翌年も同じ月額で、初期費用だけ不要なら、差額は年間180,000円です。
なお、この計算には現在の社内担当者が年末調整・賞与対応に使う時間の費用を含めていません。そのため、実際には社内・外注の同じ業務範囲を揃え、繁忙期の時間まで含めて比較する必要があります。
5.作業時間が減っても、人件費の支出は減らない場合がある
ここは、社長が外注を検討する際に最も間違えやすいポイントです。
社内で給与計算していた担当者が、外注後も同じ給与で勤務しているなら、会社が支払う給与・社会保険料などは、そのまま続きます。
つまり、先ほどの試算で月24時間の作業が減ったとしても、その時間を有効活用できなければ、会社の現金支出は、外注料金47,000円と追加費用の分だけ増える可能性があります。
逆に、残業を減らせる、新たな増員を回避できる、空いた時間で請求漏れ・支払ミスを減らせる、利益管理などの価値ある仕事へ振り向けられる場合には、外注に経済的な意味が出てきます。
「人件費が減るか」と「社員が使える時間が増えるか」は、分けて考えましょう。
6.外注しても社内に残しておきたい4つの仕事
① 勤怠・欠勤・残業の事実確認
外注先がデータを受け取っても、現場で誰が何時間働いたか、どの休暇を取得したか、手当の支給条件を満たしたかは、会社側の確認が必要です。
② 給与条件・賞与・手当の決定
給与改定や特別手当、賞与額など、社内で意思決定すべき内容は委託先へ正しく通知する必要があります。
③ 振込額・振込先の最終確認
給与計算データの作成と、会社の銀行口座からの最終的な振込承認は分けて管理します。振込先や金額が変わった場合は、根拠資料を確認します。
④ 個人情報と委託先の管理
給与データには氏名・住所・口座・収入、場合によってはマイナンバー等の機微性の高い情報が含まれます。アクセス権限、再委託の条件、データ返却や削除、事故時の連絡体制を事前に確認します。
個人情報保護委員会は、個人データを委託する場合、委託元に委託先への必要かつ適切な監督を求めています。外注したから個人情報の管理責任もなくなるわけではありません。
参考:個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
7.給与計算を外注するメリットと、注意点
| 項目 | 期待できるメリット | 注意すべき点 |
|---|---|---|
| 作業時間 | 給与計算の定型処理が減る | 勤怠確認・修正連絡は残る |
| 費用 | 増員や残業を抑える余地がある | 基本料金、初期費用、追加料金がある |
| 品質 | 専門的な運用や複数人のチェックを利用できる場合がある | 委託先の品質と情報連携に依存する |
| 業務継続 | 担当者の休暇・退職への備えになる | 委託先の障害や納期遅延にも備える |
| 社内管理 | 担当者が他の管理業務に時間を使える | 最終承認と情報管理は社内に残る |
給与計算のミスは、社員への信頼や業務に大きく影響します。外注先の経験や料金だけでなく、データの受渡し方法、検算、修正受付期限、納品期限、トラブル時の連絡手順を確認しておくことが大切です。
また、賃金の支払には労働基準法第24条などに基づくルールがあります。給与計算事務を外部に委託する場合でも、会社として適正な賃金支払を管理する必要があります。
8.どの会社なら給与計算の外注を検討した方がよい?
外注を検討する価値があるのは、単に社員数が多い会社とは限りません。例えば、毎月の給与計算で残業が発生している、複数の給与体系や手当がある、給与担当者の退職で処理が止まる、経営管理に使う時間を確保したいといった会社です。
一方で、給与対象者が少なく、勤怠・給与の処理ルールが統一され、社内の作業時間も短いなら、現行のソフトや入力方法を改善する方が合理的な場合があります。
外注か内製かの二択ではありません。勤怠集計や給与条件の確認は社内で行い、毎月の定型計算だけ外部に任せるといった部分委託も検討できます。
9.外注する前に、まず5つの数字を整理する
| 確認する数字 | 確認する目的 |
|---|---|
| 給与計算の対象者数 | 人数単価・変動料金を試算する |
| 月間の作業時間と人件費相当額 | 内製コストを把握する |
| 勤怠の修正・差戻し件数 | 外注後も残る作業を見積もる |
| 年間の賞与・年末調整等の作業 | 繁忙期と追加料金を比較する |
| 最終確認や承認に必要な時間 | 外注後の社内負担を試算する |
さらに、外注によって空く時間を何に使うのかを決めておくと、数字だけでなく会社全体の改善につながります。
10.給与計算の外注を判断する5つの手順
STEP 1|社内の給与計算業務を棚卸しする
勤怠の確認から明細作成、振込データ、例外対応まで、仕事内容と所要時間を1か月分記録します。賞与・年末調整などは年間業務として別に確認します。
STEP 2|どこまで外部へ任せるか決める
計算事務だけか、勤怠の取り込みや明細作成まで含むのかを明確にします。資格が必要な手続きや税務業務は、委託先の対応範囲を確認します。
STEP 3|月額と年間の見積りを取る
基本料・人数単価・初期費・追加料金・システム料を合わせ、年間総額にします。月額が安くても、年間で高くなることがあります。
STEP 4|テスト計算と社内確認を行う
本格導入前に、過去の給与データを用いて支給・控除・差引支給額が一致するかテストし、差異の原因を確認します。
STEP 5|費用と社内時間を比較し、運用を決める
外注によって節約できる工数、実際に減る現金支出、残業や増員への影響、情報管理の安全性を分けて評価します。
11.よくある質問
Q.給与計算の外注は、何人くらいから安くなりますか?
A.人数だけでは決まりません。社員数が同じでも、勤怠や手当の複雑さ、残業の有無、外注範囲によって作業時間と料金が変わります。
Q.給与計算を外注すれば、経理担当者を減らせますか?
A.外注しただけで減らせるとは限りません。勤怠や給与条件の確認・承認は残ります。まず業務量を測り、削減した時間を他の仕事に活用できるか検討します。
Q.給与計算代行の月額料金だけを比べればよいですか?
A.初期費用、賞与・年末調整、システム料、修正対応、社内に残る作業を含めた年間総額で比較します。業務範囲の違う見積りを単純比較しないことが重要です。
Q.給与計算を外注すれば、ミスはなくなりますか?
A.ミスがなくなるわけではありません。勤怠や給与条件の入力が誤っていれば、外部でも正しい計算はできません。社内の確認と委託先のチェックを組み合わせます。
Q.給与計算を外注せずに効率化できますか?
A.できます。給与条件や手当のルールを整理し、勤怠データの転記を減らし、給与ソフトや既存のExcelの集計方法を改善することから始められます。
12.一番安い方法ではなく、会社に合った給与計算へ
給与計算の外注で大切なのは、外注料金を安く抑えることだけではありません。社内の手間がどれだけ減り、ミスや担当者不在への備えがどう改善するかを確認することです。
profit|プロフィットでは、給与計算を含むバックオフィス業務の現状を整理し、社内に残す仕事・外部に任せる仕事・仕組み化できる仕事を分けて、会社の実態に合わせた改善を支援します。
高額なシステムを前提とせず、現在の給与ソフト・勤怠・Excelデータを生かし、低コストで続けられる運用を考えます。
「今の給与計算は本当に効率的なのか」「外注と内製のどちらが安いのか分からない」という段階でもご相談いただけます。
関連記事:経理担当者2人は本当に必要なのか? / 経理担当者が突然退職したら会社はどうなる? / 会社の成長に仕組みが追いつかない|管理業務を減らす方法
関連サービスのご案内
この記事の経営課題について、profit|プロフィットが支援する内容やご相談の流れは、給与計算と経理・人事の業務改善のサービスページをご覧ください。担当者の実務経験や支援方針は、profitの担当者紹介にまとめています。初回相談は無料です。